相続税対策のおすすめは?
節税につながる方法や活用できる制度、デメリットを解説
相続税の負担を抑えるために、対策を始めたいと考えている方もいるでしょう。相続税は、事前に行う対策の内容やタイミングによって、納税額が変わる可能性があります。 本記事では、実務に即した実行プラン、見落としがちなデメリット、円滑に進めるための手順を詳しく解説します。
相続税対策に活用できる方法
相続税の負担を軽減する方法として、課税価格を抑えたり、非課税枠や控除を活用したりすることが挙げられます。
相続税対策として活用されている4つの方法を確認していきましょう。
生前贈与を活用する
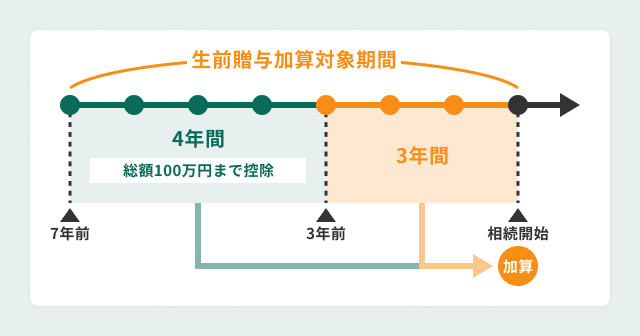
生前贈与は、生きているうちに財産を次世代へ移転させ、将来の相続財産を減らす方法の一つです。暦年課税では、1年間に贈与を受けた財産の合計額から、基礎控除額として110万円を差し引いて贈与税を計算します。
また、暦年課税による生前贈与のうち一定期間内に贈与された財産は、相続税の課税価格に加算される点に注意が必要です。この加算対象期間は、従来の3年間から7年間へ段階的に延長されています。
2026年12月31日までに相続が開始した場合は相続開始前3年以内、2027年1月1日から2030年12月31日までは2024年1月1日から相続開始日までが対象です。2031年1月1日以降は、相続開始前7年以内となります。
さらに、延長によって加算対象となった相続開始前3年超7年以内の贈与財産については、その合計額から100万円を控除した残額が加算されます。計画的に生前贈与を行うことで、相続税の負担を抑えられる可能性がありますが、加算対象期間などを踏まえて検討することが大切です。
国税庁|令和5年度 相続税及び贈与税の税制改正のあらまし
国税庁|贈与財産の加算と税額控除(暦年課税)
生命保険の非課税枠を活用する
被相続人が保険料を負担していた死亡保険金を相続人が受け取る場合、「500万円×法定相続人の数」で計算した金額まで、相続税が非課税になります。相続人以外が受け取った死亡保険金には、この非課税枠は適用されません。
この非課税枠を活用することで、一定額まで相続税の課税対象から除外できます。また、受取人を指定できるため、特定の家族にお金を残したい場合にも活用しやすい方法です。
不動産を活用する
現金や預貯金を不動産に換えることで、相続税評価額を抑えられる場合があります。
土地は、路線価が定められている地域では路線価方式、定められていない地域では固定資産税評価額に一定の倍率を乗じる倍率方式で評価されます。家屋は、原則として固定資産税評価額をもとに評価されます。
さらに、賃貸用不動産として運用している場合は、権利関係に応じて評価額が調整されるため、相続税評価額が低くなる可能性があります。ただし、不動産の種類や利用状況などによって評価方法が異なるため、必ず評価額を抑えられるとは限りません。
養子縁組を検討する
養子縁組を行うと、相続税の計算上、法定相続人の数を増やせる場合があります。法定相続人が増えることで、相続税の基礎控除額(3,000万円+600万円×法定相続人の数)が増えるほか、生命保険金や死亡退職金の非課税限度額も拡大します。
ただし、相続税の計算上、法定相続人の数に含められる養子は、被相続人に実子がいる場合は1人、実子がいない場合は2人までです。また、養子縁組によって相続税の負担を不当に減少させると認められた場合は、法定相続人の数に含められないことがあります。
相続税対策はいつから始める?
「まだ自分は健康だから」と先延ばしにしていると、認知症などによって判断能力が低下したり、突然相続が発生したりして、希望する対策を実行できなくなる可能性があります。相続税対策には時間を要するものもあるため、早めに準備を始めることが大切です。
生前から早めに資産を整理する
保有している財産や債務の全体像を把握しないまま対策を進めても、期待したほどの節税効果は得られない可能性があります。
まずは、預貯金や有価証券、不動産などの財産に加え、借入金などの債務も一覧にまとめ、現在の状況を把握することから始めましょう。財産と債務の全体像が明確になれば、必要な対策や活用できる制度を検討しやすくなります。
家族と遺産の分け方について話し合う
相続税対策では、税負担を抑えることだけでなく、財産を次世代へ円滑に引き継ぐことも大切です。
「誰にどの財産をどれだけ引き継ぐか」を家族間で共有しておかないと、相続発生後の遺産分割協議で意見が対立する可能性があります。本人の判断能力が十分にあるうちに、財産をどのように引き継ぎたいのかを家族へ伝え、それぞれの意向を話し合う機会を設けましょう。
相続税対策をするときのデメリット・注意点
節税効果ばかりを重視すると、思わぬリスクが生じたり、資金繰りが悪化したりするおそれがあります。実行に移す前に、相続税対策に伴う主なデメリットと注意点を押さえておきましょう。
節税目的の不動産購入にはリスクがある
「相続税を減らすため」という目的だけで不動産を購入すると、将来の空室リスクや大規模修繕費などの負担が生じる可能性があります。
立地条件や需要を十分に確認せずに不動産を購入すると、収益が得られず、資産価値が下落することもあります。物件を選ぶ際は、相続税評価額を抑える効果だけでなく、資産としての流動性や収益性を慎重に見極める必要があります。
生前贈与には税金やルールがある
生前贈与を行う際は、贈与税の負担や相続税の課税価格に加算されるルールに注意が必要です。
例えば、暦年課税によって贈与された財産のうち、相続開始前の加算対象期間内に取得したものは、原則として相続税の課税価格に加算されます。加算対象期間は段階的に延長されており、2031年1月1日以降に相続が開始した場合は相続開始前7年以内です。
そのため、高齢になってから多額の財産を贈与しても、想定していた節税効果を得られない可能性があります。生前贈与を検討する際は、贈与税と相続税の両方を考慮して計画を立てることが大切です。
節税だけで対策方法を決めない
税金の負担を軽くすることだけに集中しすぎると、手元の現金が不足し、生活費や事業資金の確保が難しくなる可能性があります。
将来の資金繰りや家族の意向も踏まえながら、それぞれの状況に合った方法を選び、財産を円滑に引き継ぐことが大切です。
相続税対策は専門家への相談も検討しよう
相続税の正確な計算や、各種特例・控除の適用可否を判断するには、専門的な知識が必要です。自己判断で対策を進めると、制度を適切に利用できなかったり、想定外の税負担が生じたりする可能性があります。
法令の解釈や複雑な財産評価に迷ったときは、相続税に精通した税理士などの専門家へ早めに相談することをおすすめします。専門家の助言を受けることで、家族構成や財産の状況、本人の意向に応じた対策を検討しやすくなります。
まとめ
相続税対策には、生前贈与や生命保険、不動産など、さまざまな方法があります。適した方法は家族構成や財産の状況によって異なるため、特徴や注意点を理解して選ぶことが大切です。
財産と債務を整理したうえで家族と話し合い、判断が難しい場合は専門家への相談も検討しましょう。
大手生命保険の営業を5年間経験し、FP2級を取得。現在は金融ライターとして資産運用、保険、節税に関する記事を執筆。200記事以上を手掛け、読者に信頼される情報提供を目指す。金融業界の知識と実務経験を活かし、わかりやすく実践的な内容を提供。