100万円預けるならどこ?
銀行預金と資産運用のメリット・デメリットを紹介
100万円を預けるなら銀行預金だけでなく、NISAやiDeCo、個人向け国債なども選択肢になります。100万円を使う時期や目的によって最適な方法は異なるため、自分に合っているか判断することが大切です。この記事では、100万円の主な預け先や資産運用の特徴、メリット・デメリットについて解説します。
100万円を預ける前に考えること
100万円の預け先を選ぶ際は、金利や期待できるリターンだけでなく、お金を使う目的や時期、リスクについても考えることが大切です。ここでは、自分に合った預け先を見つけるために、事前に確認しておきたい3つのポイントを解説します。
お金を使う目的から選ぶ
100万円を預けるなら、お金を使う目的から考えると判断しやすくなります。生活防衛資金なら、必要なときすぐに使える普通預金が第一候補です。数年以内に使う住宅購入費や教育費なら、価格変動の大きい投資は慎重に考え、リスクの低い方法を選びましょう。
教育費が目的であれば、子どもの学資保険なども選択肢の一つです。一方、老後資金など長期間経ってから使う目的であれば、NISAやiDeCoを活用した資産運用も候補になります。
まずは、何のために使う100万円なのか明確にし、目的に合う方法を選ぶことが大切です。
いつ使うお金なのかを考える
100万円を使う時期によって、許容できるリスクは異なります。例えば、半年後に使う予定の100万円では、価格変動のある運用方法は避けたほうが安心です。一方、10年以上使う予定がない資金では、短期的な価格変動を許容しやすくなります。
長期的な資産運用では、一時的に価格が下落しても、回復を待てる時間を確保しやすくなります。ただし、長期間運用すれば必ず利益が得られるわけではありません。
どこに預けるか決める前に、100万円をいつ使う可能性が高いのか確認し、期間に適した方法を選びましょう。
リスクと期待できるリターンを比較する
100万円を預ける際は、期待できるリターンだけでなくリスクも確認しましょう。一般的に、大きなリターンが期待できる商品ほど、元本割れのリスクも高くなる傾向があります。
銀行預金は価格変動がない一方、大きな利益は期待しにくい方法です。株式や投資信託は値上がりが期待できる反面、相場次第で資産が減る可能性もあります。
自分が受け入れられる損失の程度を考えて、無理のない範囲で預け先を選びましょう。
100万円預けるならどこがいい?主な預け先・資産運用方法
ここからは、100万円の主な預け先や資産運用の方法について解説します。
普通預金・定期預金
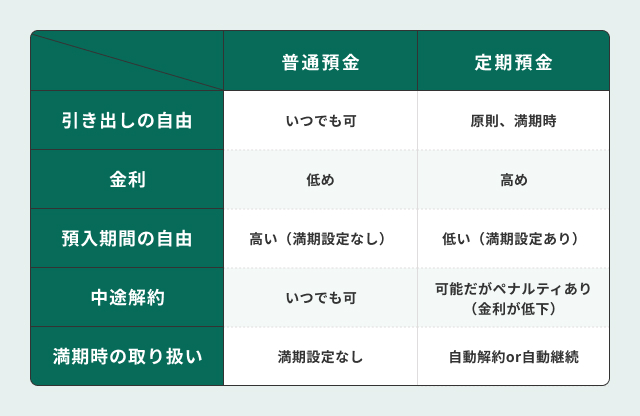
普通預金は預金額に応じた利息が受け取れて、必要なときいつでも引き出せる点がメリットです。日常的に必要な生活費、ケガや病気・冠婚葬祭などの急な出費に備える預け先には普通預金が適しています。
一方、定期預金は一定期間お金を預ける代わりに、普通預金より高い利息が設定されている場合が多いです。生活費や急な出費に備える資金が確保できていれば、定期預金にするのが適しているでしょう。
銀行への預金は元本割れを避けたい人にも向いています。資産を大きく増やす目的には不向きですが、安全性を重視するには適した預け先です。
個人向け国債
個人向け国債は国が発行する個人向けの債券で、元本割れのリスクを抑えながら預金以外で運用したい場合の選択肢です。個人向け国債には「変動10年」「固定5年」「固定3年」の3種類があり、それぞれ金利の仕組みが異なります。個人向け国債は最低金利が設定されている点も特徴です。
ただし、購入後すぐに換金できる方法ではない点に注意しましょう。発行条件や中途換金のルールを確認し、使う時期に合わせて種類と年数を選ぶことが大切です。
NISAを活用した投資
NISA(少額投資非課税制度)は投資で得られた利益が非課税になる制度です。通常の株式や投資信託の利益には約20%の税金が課せられますが、NISAでは非課税になるため手元に残る金額が多くなります。
NISAには「つみたて投資枠」と「成長投資枠」の2つの枠があり、併用することも可能です。つみたて投資枠は年間120万円までで、金融庁の基準を満たした投資信託などを選ぶことができます。成長投資枠は年間240万円までで、上場株式など幅広い商品が対象です。全体で最大1,800万円まで非課税で投資でき、知識をつけながら商品を選びたい人に向いています。
iDeCoを活用した資産運用
iDeCo(個人型確定拠出年金)は自分で掛け金を拠出して運用する私的年金制度です。自分で運用商品を選び、老後の資産形成を目指すための制度になります。iDeCoでは掛け金が所得控除の対象となったり、運用益が非課税になったりと税制上のメリットが大きいです。
また、受取時に一時金では退職所得控除、年金では公的年金等控除が適用されて、一定額まで税金はかかりません。ただし、iDeCoは原則として60歳まで資産を引き出せない点がデメリットです。100万円を使う目的が老後資金であれば、預け先としてiDeCoは適しています。
外貨預金
外貨預金は、日本円を米ドルなどの外国通貨に換えて預金する方法です。円預金より高い金利で設定される場合があり、為替差益も期待できます。
ただし、為替相場によって円換算した資産価値が変動する点はデメリットです。円高になれば、外貨を円に戻すとき損失が出る可能性もあります。
さらに、円と外貨を交換するときに為替手数料などが生じるため、利益が目減りする可能性を事前に考慮しておくことが大切です。外貨預金に預けるなら、金利だけでなく為替変動や手数料まで含めて判断しましょう。
100万円は一つの方法にまとめず分散するのも選択肢
100万円を預ける際は、一つの金融商品に全額をまとめるのではなく、複数の預け先に分散する方法もあります。資産を分散することで、特定の金融商品の価格が下落した場合でも、資産全体への影響を抑えられる可能性があります。ここでは、100万円を分散して管理・運用する方法について解説します。
分散する方法と組み合わせ
100万円をすべて一つの方法にまとめず、目的や期間に応じて分散する方法も効果的です。
例えば、50万円を普通預金に預け、残りの50万円をNISA口座で投資信託の購入に充てる方法が考えられます。普通預金で急な出費に備えながら、投資信託で中長期的な資産形成を目指せる組み合わせです。
ただし、適切な配分は収入や貯蓄額、今後の支出予定などによって異なります。100万円を使う目的や時期に合わせて、金額の割合や預け先を検討してみましょう。
100万円を資産運用するときの注意点
100万円を資産運用に回す場合は、利益を得られる可能性だけでなく、元本割れや資金の引き出しに関する制限にも注意が必要です。無理なく資産運用を続けるために、事前に確認しておきたいポイントを紹介します。
生活に必要なお金まで投資しない
100万円を持っているからといって、全額を投資に回す必要はありません。ケガや病気、急な引っ越しなどに備える生活防衛資金も大切です。投資した資産は必要なタイミングで値下がりしている可能性もあります。
生活防衛資金に加えて医療保険などの備えがあれば、より安心して投資に取り組めます。また、投資に回すお金は「いつ使いたいか」を考え、必要な時にスムーズに引き出せる金額や期間で設定しましょう。
メリットだけでなくデメリットも確認する
金融商品を選ぶときは、メリットだけでなくデメリットも確認して判断しましょう。たとえば、高い利回りが期待できる商品では、元本割れのリスクが高くなります。外貨預金なら為替変動、投資信託なら価格変動や信託報酬などにも注意が必要です。
また、NISAは税制上のメリットがある一方、投資そのもののリスクがなくなるわけではありません。商品の仕組みや手数料、換金の条件などを確認し、納得できる預け先を選びましょう。
まとめ
100万円を預けるなら、使う目的や時期を明確にして、適切な預け先や運用方法を選びましょう。NISAやiDeCoなどの投資商品を活用する際は、メリットとデメリットを比較して十分に検討することが大切です。生活防衛資金をしっかり確保したうえで、安心して将来に備えられる100万円の預け先を選んでみてください。
ライフとキャリアを総合した視点で、人生設計をマンツーマンでサポート。日々の家計管理から、数十年先に向けた資産設計まで実行支援しています。