物価高対策は何をする?
インフレから資産を守る方法や投資のリスクを解説
物価高が続くと、食料品や日用品などの支出が増え、家計への負担が大きくなります。預金などの資産にも影響が及ぶため、対策を考えておくことが大切です。この記事では、物価高が起こる原因や生活・資産への影響、個人でできる対策や資産運用の方法について解説します。
物価高とは?
商品やサービスの価格上昇が続いている状態を「物価高」といいます。継続的に物価が上昇している状態は、インフレとも呼ばれます。物価高はなぜ起こるのか、わたしたちの生活にどんな影響を及ぼすのかを確認しておきましょう。
物価高が起こる主な原因
物価高となる背景には、さまざまな要因があります。主な原因は以下のようなものです。
物価高が起こる主な原因
- エネルギー価格や原材料価格の高騰
- 物流コストや人件費の上昇
- 円安による輸入コストの増加
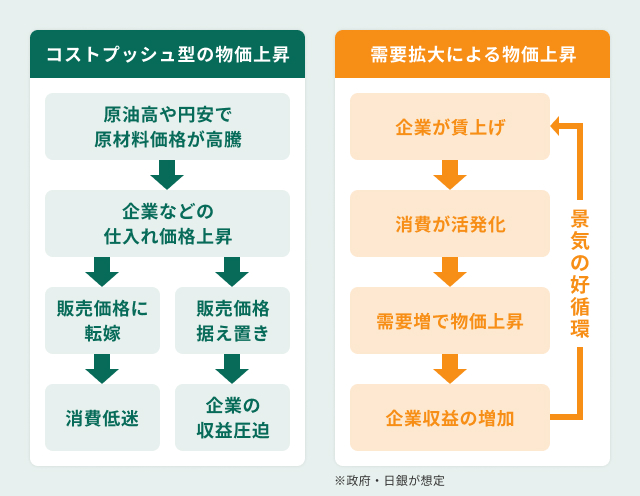
原油や天然ガスなどのエネルギー価格や原材料価格が上昇すると、商品の製造や輸送にかかるコストが増えます。企業は増加したコストを商品やサービスの価格に転嫁するようになるため、物価上昇につながることがあるのです。
円安になった場合には、輸入品の価格が上昇します。原材料を輸入に頼っている企業も多く、商品やサービスの価格が上がることが多くなります。
物価高になると生活や資産にどのような影響がある?
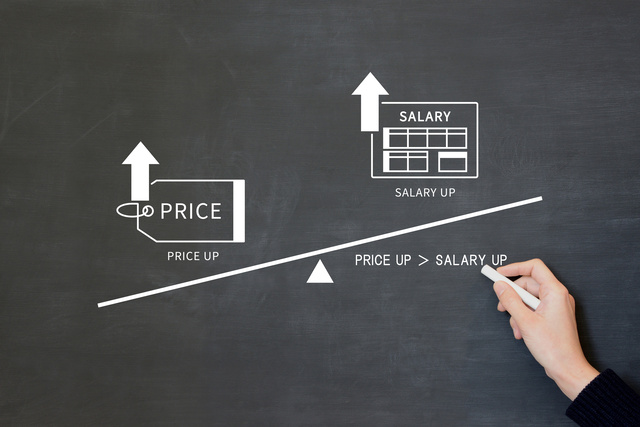
物価高になれば、食料品や日用品、光熱費などが値上がりし、毎月の支出が増えます。支出が増えても、同時に収入も増えれば問題ないでしょう。しかし、物価の上昇に給与の増加が追いつかなければ、これまでと同じ生活水準を維持することが難しくなることがあります。
物価高は日々の生活だけではなく、保有している資産にも影響が及びます。特に現金や預金は、インフレになると実質的な価値が低下してしまいます。
物価高で預金や資産はどうなる?
物価高によって、資産の価値が変わることがあります。資産を保有している場合、物価高になればどんな影響があるのかを知っておくことが大切です。
現金や預金の実質的な価値が目減りする
現金や預金は、物価高の局面でも額面上は変化がありません。しかし、物価が上がれば同じ金額で購入できる商品やサービスが少なくなってしまいます。たとえば、100万円で購入できた商品が110万円になった場合、手元に100万円を保有していても同じ商品は購入できません。
預金には、必要なときに使いやすく、日々の生活に必要なお金を確保しておけるメリットがあります。利息も付きますが、利率が物価上昇率を下回れば価値が目減りします。
物価高は資産によって影響が異なる
現金や預金以外の資産に関しても、物価上昇から受ける影響は同じではありません。物価高対策のためには、それぞれの資産の特徴を理解し、どう振り分けるかを考える必要があります。
たとえば、預金には元本を確保しながら必要なときに使いやすいという特徴がある一方、株式や不動産には価格変動などのリスクがあります。目的に応じて資産を振り分けることが大切です。
個人でできる物価高対策
物価の上昇そのものを個人で抑えることはできません。しかし、家計を見直したり、資産の持ち方を工夫したりすることで、物価高対策はできます。
家計の支出を見直す
食料品や日用品、光熱費などの値上がりによって支出が増えたときは、家計全体を確認してみましょう。特に、通信費や保険料、利用していないサブスクリプションなどの固定費は、一度見直すと継続的な支出削減につながります。
ただし、節約を意識するあまり、生活に必要な支出まで無理に削る必要はありません。支出に優先順位をつけ、無理なく続けられる範囲で見直すことが大切です。
株式などへの投資を検討する
株式は、物価高対策として検討できる資産の一つです。物価上昇によるコストの増加分を商品やサービスの価格に転嫁し、企業が収益を確保できれば、株価の上昇につながる可能性があります。
また、投資信託を活用する方法もあります。投資信託とは、投資家から集めた資金をまとめ、運用の専門家が株式や債券などに投資する金融商品です。複数の資産や銘柄に投資する商品を選べば、分散投資がしやすくなります。
ただし、すべての企業が価格転嫁できるとは限らず、株式や投資信託の価格が下落することもあります。投資した金額を下回る元本割れのリスクがある点にも注意が必要です。
不動産への投資を検討する
不動産も、物価高対策に有効と言われる資産の一つです。物価の上昇に伴って不動産価格や賃料が上昇すれば、資産価値や家賃収入の増加につながる可能性があります。
また、少額から不動産への投資を検討したい場合には、REIT(不動産投資信託)を利用する方法もあります。REITは、投資家から集めた資金で複数の不動産などに投資し、賃料収入や売却益などを原資として投資家に分配する金融商品です。
なお、実物の不動産に投資するには、まとまった資金が必要になるのが一般的です。空室や価格下落のリスクがあるほか、修繕費などのコストも発生します。REITにも価格変動による元本割れのリスクがあるため、投資する際には、メリットだけでなくリスクについても確認しておくことが重要です。
複数の資産に分散して運用する
保有している資産を物価高の影響から守るためには、複数の資産に振り分けて保有することも有効です。たとえば、預金に加えて株式や投資信託など値動きの異なる資産を組み合わせれば、一つの資産が値下がりした場合の損害を抑えられる可能性が高まります。
資産運用では、投資する資産だけでなく、地域や投資する時期などを分散する方法もあります。
物価高対策として資産運用をするときのポイント
資産運用には、物価高対策になるというメリットだけでなく、デメリットや注意点もあります。
生活に必要なお金は預金で確保する
日々の生活費や近いうちに使う予定のあるお金まで、投資に回すことは避けましょう。株式や投資信託などは、必要になったタイミングで価格が下落している可能性があるためです。
病気やケガ、収入の減少など、予期せぬ事態に備えるためのお金も必要です。当面の生活に必要な資金は預金で確保し、すぐに使う予定のない余裕資金で投資を検討しましょう。
リスクを理解して投資する
投資する際には、期待できるリターンだけでなく、リスクも理解することが大切です。株式や投資信託には価格変動の可能性があり、商品によっては為替変動などの影響を受ける場合もあります。また、不動産にも価格下落や空室などのリスクがある点に注意が必要です。
物価高対策として投資を始めても、必ず資産が増えるとは限りません。投資先や投資する時期を分散するなど、リスクを抑える方法も取り入れながら、自分の資産状況や目的に合った運用を心がけましょう。
まとめ
物価高が続くと家計の負担が増えるだけでなく、現金や預金の実質的な価値が低下する可能性があります。物価高対策として家計を見直し、余裕資金があれば投資も選択肢になります。資産運用をする際には、リスクを理解し、自分に合った方法を選ぶことが大切です。
大学卒業後、複数の法律事務所に勤務。30代で結婚、出産した後、5年間の専業主婦経験を経て仕事復帰。現在はAFP、行政書士、夫婦カウンセラーとして活動中。夫婦問題に悩む幅広い世代の男女にカウンセリングを行っており、離婚を考える人には手続きのサポート、生活設計や子育てについてのアドバイス、自分らしい生き方を見つけるコーチングを行っている。